
Cine plateste TVA la vanzarea unui imobil
TVA-ul la vanzarea unui imobil este suportat, in practica, de cumparator prin pretul final, dar obligatia de colectare si plata catre stat revine vanzatorului…

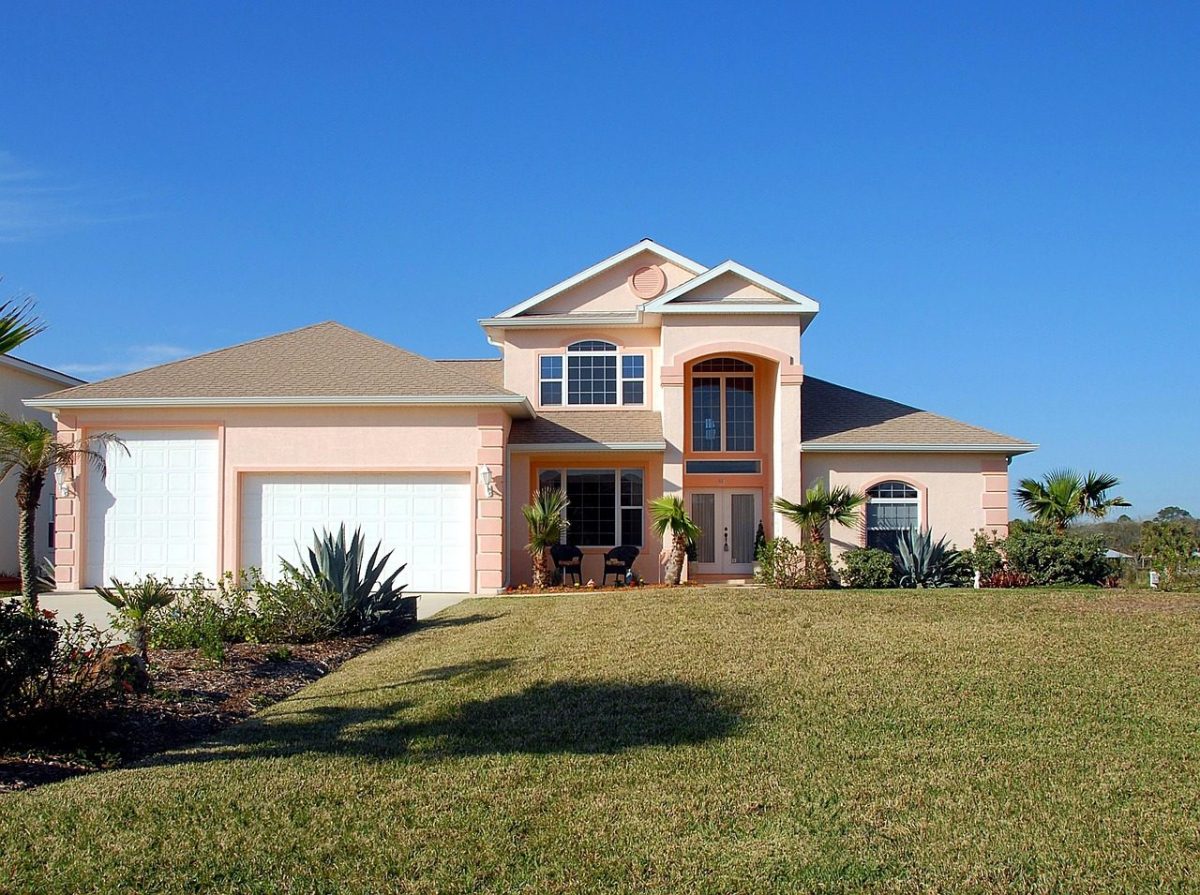
TVA-ul la vanzarea unui imobil este suportat, in practica, de cumparator prin pretul final, dar obligatia de colectare si plata catre stat revine vanzatorului atunci cand tranzactia este taxabila. Din august 2025, regulile s-au schimbat semnificativ pentru locuintele noi, iar diferenta dintre imobil nou si imobil vechi a devenit si mai importanta.
Cand se discuta despre cine achita TVA la vanzarea unei locuinte, confuzia apare repede: unii cred ca orice apartament vandut are TVA, altii cred ca persoana fizica nu poate datora niciodata aceasta taxa. Realitatea fiscala este mai nuantata. Conteaza cine vinde, ce tip de imobil se transfera, daca este vorba despre o locuinta noua sau veche, daca vanzatorul actioneaza ca persoana impozabila si daca sunt indeplinite anumite conditii tranzitorii ramase valabile dupa modificarile legislative din 2025.
Tema este relevanta mai ales pentru cei care cumpara prima locuinta, pentru dezvoltatori, investitori si pentru persoanele care vand imobile in mod repetat. O cota de TVA mai mare inseamna costuri suplimentare, iar o incadrare gresita poate produce diferente de zeci de mii de lei. De aceea, detaliile legate de praguri, termene si exceptii nu mai sunt simple informatii teoretice, ci elemente care influenteaza direct pretul final si siguranta tranzactiei.
Mai jos sunt clarificate cotele de TVA aplicabile in 2025, cine are obligatia fiscala efectiva, cand intervine scutirea pentru locuintele vechi, ce se intampla in cazul persoanelor fizice si al firmelor, plus cateva raspunsuri practice pentru situatiile cele mai frecvente din piata imobiliara.
Cum functioneaza TVA-ul la vanzarea de imobile in 2025
Regimul TVA pentru tranzactiile imobiliare din Romania a intrat intr-o etapa noua incepand cu 1 august 2025. Cea mai vizibila schimbare este cresterea cotei standard de la 19% la 21% pentru locuintele noi. In acelasi timp, cota redusa de 9% pentru locuinte noi a fost eliminata, iar vechea cota de 5% a disparut complet. Practic, pentru multe achizitii rezidentiale noi, costul fiscal s-a majorat imediat, ceea ce a schimbat calculele atat pentru dezvoltatori, cat si pentru cumparatori.
Aceasta modificare legislativa, introdusa prin Legea nr. 141/2025, a facut diferenta dintre apartamentele noi si cele vechi mult mai importanta. Daca in trecut multi cumparatori urmareau cu prioritate locuintele eligibile pentru cote reduse, dupa 1 august 2025 accentul s-a mutat pe analiza incadrarii fiscale corecte. O locuinta noua vanduta de un dezvoltator intra, de regula, sub incidenta TVA-ului standard de 21%, in timp ce o locuinta veche poate intra la scutire.
Exista totusi si reguli tranzitorii. Cota de 9% poate ramane aplicabila doar in cazurile in care contractul a fost semnat pana la 31 iulie 2025, s-a platit un avans de minimum 20%, livrarea are loc pana la 31 iulie 2026, iar locuinta se incadreaza sub plafonul de 600.000 lei fara TVA si are maximum 120 mp utili. Aceste conditii trebuie indeplinite cumulativ, nu alternativ. Pentru cei care analizeaza si alte teme din aceeasi zona, categoria imobiliare poate oferi un context mai larg despre piata rezidentiala si tipurile de proprietati.
Cine suporta costul si cine vireaza TVA-ul la stat
Una dintre cele mai frecvente intrebari este daca TVA-ul la vanzarea unui apartament este platit de vanzator sau de cumparator. Din punct de vedere economic, taxa este suportata de cumparator, pentru ca ea este inclusa in pretul final sau adaugata la pretul fara TVA. Din punct de vedere fiscal si administrativ, vanzatorul este cel care colecteaza suma si o vireaza catre bugetul statului, daca tranzactia este taxabila.
Aici apare diferenta dintre suportarea costului si obligatia legala de plata. Daca un dezvoltator vinde un apartament nou cu 100.000 euro plus TVA, cumparatorul achita suma totala, dar dezvoltatorul este cel care raporteaza si plateste TVA-ul datorat. In contracte si in ofertele comerciale, acest aspect trebuie formulat clar, pentru a evita neintelegeri privind pretul final. Multi cumparatori se uita doar la valoarea de lista, fara sa verifice daca pretul include sau nu taxa.
Pe scurt, raspunsul poate fi sintetizat astfel:
- cumparatorul suporta, in mod obisnuit, costul TVA inclus in pret
- vanzatorul colecteaza TVA-ul la momentul tranzactiei
- vanzatorul vireaza TVA-ul catre stat, daca operatiunea este taxabila
- persoanele fizice care vand ocazional bunuri personale nu datoreaza automat TVA
- firmele si persoanele impozabile trebuie sa analizeze regimul fiscal exact al livrarii
Pentru evaluarea corecta a pretului total al unei tranzactii, ajuta si intelegerea mecanismului general al taxelor, similar cu explicatiile despre salariul brut si net, unde diferenta dintre suma afisata si suma efectiv suportata schimba complet perceptia asupra costului real.
Persoane fizice, firme si situatiile in care apare obligatia de TVA
Nu orice vanzare imobiliara facuta de o persoana fizica atrage TVA. Daca proprietatea a fost folosita in scop personal, iar vanzarea are caracter ocazional, de regula nu se datoreaza TVA. Totusi, atunci cand o persoana fizica desfasoara in mod repetat tranzactii imobiliare si capata caracterul unei activitati economice, autoritatile fiscale pot considera ca acea persoana actioneaza ca persoana impozabila. In acest punct, analiza nu mai tine doar de forma juridica, ci de substanta activitatii.
Rezumatul legislativ mentioneaza si plafonul de 395.000 lei. Daca o persoana fizica este considerata persoana impozabila si depaseste acest plafon de scutire, TVA-ul se aplica imediat la tranzactia care depaseste pragul. Asta inseamna ca nu este suficient sa spui simplu „sunt persoana fizica, deci nu platesc TVA”. Conteaza frecventa vanzarilor, scopul achizitiilor, existenta unei intentii de revanzare si modul in care este organizata activitatea.
In cazul persoanelor juridice, lucrurile sunt mai tehnice. Unele tranzactii intre firme pot beneficia de taxare inversa, ceea ce face ca TVA-ul sa nu circule efectiv ca plata clasica intre parti, desi operatiunea ramane tratata fiscal potrivit legii. La fel cum publicul cauta detalii biografice clare, cum se intampla si in materialele despre mama lui Vlad Zamfirescu, si in fiscalitatea imobiliara conteaza precizia faptelor: cine vinde, in ce calitate vinde si ce regim legal se aplica exact acelei tranzactii.
Cand se aplica scutirea de TVA pentru locuintele vechi
Vanzarea locuintelor vechi este, in general, scutita de TVA potrivit articolului 292 din Codul Fiscal. Aceasta este una dintre cele mai importante diferente din piata rezidentiala actuala, pentru ca muta atentia cumparatorilor de la proiectele noi spre apartamentele deja ocupate sau vandute anterior. In contextul majorarii cotei standard la 21% pentru locuintele noi, scutirea pentru imobilele vechi a devenit un avantaj competitiv clar.
O locuinta este considerata veche daca vanzarea are loc dupa expirarea anului urmator primei ocupari sau de la data finalizarii constructiei, in functie de situatia concreta. Nu este suficient sa presupui ca un apartament este „vechi” doar pentru ca nu mai este in faza de santier. Incadrarea trebuie facuta juridic si fiscal corect, pe baza documentelor. Data receptiei, data primei utilizari si istoricul tranzactiilor pot schimba tratamentul TVA.
Pentru a evita erorile, este util sa verifici urmatoarele elemente inainte de semnare:
- data finalizarii constructiei
- data primei ocupari efective
- daca imobilul a mai fost vandut anterior
- daca vanzatorul opteaza pentru taxare, acolo unde legea permite
- ce mentioneaza contractul despre pret si regimul TVA
In unele cazuri, vanzatorii aleg taxarea voluntara, mai ales in tranzactii intre firme, pentru a valorifica anumite efecte fiscale, inclusiv mecanisme precum taxarea inversa. Pentru cine analizeaza si caracteristicile practice ale unei locuinte, notiuni precum apartament decomandat pot conta in alegerea proprietatii, dar regimul TVA ramane separat de compartimentarea imobilului.
Efectele modificarilor fiscale asupra pietei si pasi practici pentru cumparatori
Majorarea TVA la 21% pentru locuintele noi a influentat direct accesibilitatea acestora. Un apartament nou devine considerabil mai scump atunci cand diferenta de taxa se reflecta integral in pretul final. Pentru multi cumparatori, mai ales cei care depind de credit ipotecar, cateva procente in plus pot insemna avans mai mare, rata lunara mai ridicata sau chiar imposibilitatea de a se incadra in buget. De aici si cresterea interesului pentru apartamentele vechi, unde, in mod obisnuit, vanzarea este scutita de TVA.
Aceasta schimbare de comportament poate duce si la efecte secundare. Daca mai multi cumparatori migreaza spre segmentul locuintelor vechi, cererea creste, iar preturile pot urca si acolo. Cu alte cuvinte, faptul ca un imobil nu are TVA distinct nu inseamna automat ca este mai ieftin in termeni absoluti. Piata absoarbe rapid avantajele fiscale, mai ales in orasele cu oferta limitata si cerere ridicata.
Pentru o decizie mai sigura, merita urmati cativa pasi practici:
- cere clar pretul cu TVA inclus sau exclus
- verifica daca locuinta este noua sau veche in sens fiscal
- solicita documente privind data finalizarii si prima ocupare
- analizeaza daca exista conditii tranzitorii pentru cota de 9%
- discuta cu notarul si cu un consultant fiscal inainte de semnare
Cine vrea sa inteleaga corect cine plateste TVA la vanzarea unui imobil trebuie sa se uite dincolo de anuntul comercial. In realitate, diferenta dintre o tranzactie taxabila si una scutita poate schimba substantial costul total, iar o verificare facuta la timp poate preveni surprize costisitoare.
Intrebari frecvente
Se plateste TVA la vanzarea unui apartament vechi?
In general, nu. Vanzarea unui apartament vechi este scutita de TVA conform regulilor fiscale aplicabile livrarilor de constructii vechi. Un imobil este considerat vechi daca vanzarea are loc dupa expirarea anului urmator primei ocupari sau de la finalizarea constructiei, dupa caz. Totusi, trebuie verificata situatia exacta a proprietatii si documentele aferente, pentru ca incadrarea fiscala nu se face doar dupa perceptia partilor, ci dupa criteriile prevazute de lege.
Cine plateste efectiv TVA-ul la o locuinta noua?
Din punct de vedere economic, cumparatorul suporta costul TVA, deoarece acesta este inclus in pretul final sau se adauga la pretul fara TVA. Din punct de vedere legal, vanzatorul este cel care colecteaza taxa si o vireaza la stat. De aceea, in contract trebuie verificat foarte clar daca pretul afisat include TVA sau nu. In lipsa unei formulari precise, pot aparea neintelegeri serioase privind suma finala de plata si obligatiile fiecarei parti.
O persoana fizica poate datora TVA cand vinde imobile?
Da, in anumite situatii. Daca persoana fizica vinde ocazional o locuinta folosita in scop personal, de regula nu datoreaza TVA. In schimb, daca efectueaza tranzactii repetate si activitatea capata caracter economic, poate fi considerata persoana impozabila. Daca depaseste plafonul de 395.000 lei in conditiile prevazute de lege, TVA-ul se poate aplica incepand cu tranzactia care depaseste pragul. De aceea, frecventa si scopul vanzarilor conteaza foarte mult.
Mai poate fi aplicata cota de 9% dupa 1 august 2025?
Da, dar doar in regim tranzitoriu si numai daca sunt indeplinite simultan toate conditiile prevazute de lege. Contractul trebuie sa fie semnat pana la 31 iulie 2025, avansul trebuie sa fie de minimum 20%, livrarea trebuie facuta pana la 31 iulie 2026, iar locuinta trebuie sa coste sub 600.000 lei fara TVA si sa aiba cel mult 120 mp utili. Daca lipseste una dintre aceste conditii, tranzactia nu mai beneficiaza de cota redusa.
Cum verific daca pretul afisat ascunde costuri suplimentare cu TVA?
Primul pas este sa intrebi direct daca pretul este exprimat cu TVA inclus sau fara TVA. Al doilea pas este sa verifici natura imobilului: nou sau vechi in sens fiscal, nu doar comercial. Apoi trebuie analizate documentele proprietatii, identitatea vanzatorului si eventualele conditii tranzitorii. In multe situatii, doua apartamente cu pret aparent apropiat ajung sa aiba costuri finale foarte diferite. O simulare financiara facuta inainte de semnare poate elimina confuziile si cheltuielile neprevazute.
Te-ar mai putea interesa și
Ce merita retinut inainte de semnarea tranzactiei
Regula de baza este simpla doar la prima vedere: la vanzarea unei locuinte taxabile, cumparatorul suporta costul TVA prin pretul final, iar vanzatorul are obligatia sa colecteze si sa vireze taxa catre stat. Diferenta reala apare atunci cand se analizeaza natura imobilului, calitatea vanzatorului si conditiile speciale ramase in vigoare dupa schimbarile legislative din 2025. Pentru locuintele noi, cota standard de 21% poate influenta serios bugetul, in timp ce locuintele vechi raman, in general, scutite de TVA.
De aceea, orice discutie despre cine plateste TVA la vanzarea unui imobil trebuie purtata pornind de la documente, nu de la presupuneri. Data primei ocupari, istoricul proprietatii, forma in care este prezentat pretul si statutul fiscal al vanzatorului pot schimba complet tratamentul tranzactiei. Chiar si acolo unde raspunsul pare evident, o verificare juridica si fiscala poate preveni costuri suplimentare sau interpretari gresite.
Daca urmeaza sa cumperi sau sa vinzi, cere din start clarificari scrise despre regimul TVA si calculeaza pretul total, nu doar suma promovata in anunt. In tranzactiile imobiliare, detaliile fiscale fac adesea diferenta dintre o afacere buna si o surpriza scumpa.


Mara
Foarte util, chiar aveam nelamurirea asta.